Indenização de tempo rural: o que organizar por período
Antes de avaliar a indenização de tempo rural, identifique a competência, a categoria do trabalhador e a finalidade do período. A expressão “rural após 1991” não basta para decidir se há pagamento a fazer. É preciso saber quem era responsável pelo recolhimento, o que já foi pago e onde o tempo será utilizado.
No controle do escritório, mantenha a prova da atividade separada da análise contributiva. Uma guia paga não substitui a demonstração do trabalho, e uma planilha preenchida não equivale ao reconhecimento do período pelo INSS.
Registre o mês e o destino do tempo
A orientação de regularização do INSS distingue hipóteses de indenização conforme o período e a utilização pretendida:
- atividade rural anterior à competência novembro de 1991, para emissão de Certidão de Tempo de Contribuição (CTC);
- a partir desse marco, atividade de segurado especial sem contribuição facultativa, para cômputo em aposentadoria por tempo de contribuição ou emissão de CTC.
Nessas situações, a página orienta solicitar o cálculo ao INSS. A descrição não deve ser ampliada para afirmar que toda aposentadoria rural exige indenização.
Registre a competência, pois usar apenas o ano pode ocultar o marco mensal.
Separe RGPS e contagem recíproca
Identifique se o tempo será analisado no Regime Geral de Previdência Social (RGPS) ou se haverá emissão de CTC para utilização em outro regime, como o Regime Próprio de Previdência Social (RPPS).
O art. 123 do Decreto 3.048/1999 prevê indenização do tempo rural anterior à competência novembro de 1991 para contagem recíproca. Uma hipótese de aproveitamento sem recolhimento no RGPS não pode ser transportada automaticamente para essa finalidade.
A exportação de um controle interno também não é uma CTC. Mantenha separados o documento de trabalho do escritório e a certidão emitida pelo órgão competente.
Organize o pedido e a memória de cálculo
Este quadro serve como modelo documental, sem estimar valores:
| Informação | Registro necessário |
|---|---|
| Período | Início, fim e competências envolvidas |
| Categoria | Situação do trabalhador e responsável pelo recolhimento |
| Finalidade | Regime de destino e benefício pretendido |
| Prova da atividade | Documento, período coberto e pendência de reconhecimento |
| Recolhimentos existentes | Competências e comprovantes disponíveis |
| Cálculo solicitado | Protocolo, data, fundamento e memória recebida |
| Pagamento | Guia correspondente e comprovante, quando houver |
| Efeito em análise | Questão sobre tempo, carência ou regra ainda não concluída |
A associação entre os arquivos evita confundir uma estimativa com uma guia emitida, ou uma guia com um pagamento realizado. Se houver divergência, registre o item a esclarecer antes de tratar o cálculo como encerrado.
Confira a alteração legal de 2026 sobre multa
A Lei 15.363/2026 acrescentou hipóteses de não incidência de multa ao art. 45-A da Lei 8.212/1991 e ao art. 96 da Lei 8.213/1991.
No primeiro dispositivo, a alteração alcança atividade rural dos segurados expressamente indicados na norma, em período anterior à obrigatoriedade de filiação. No segundo, trata do tempo de serviço anterior à obrigatoriedade de filiação, no contexto da contagem recíproca.
Ao conferir uma memória de cálculo, identifique se a situação está abrangida e como os encargos foram discriminados. A dispensa de multa nessas hipóteses não corresponde a uma dispensa geral da indenização. Também não permite aplicar um percentual único a qualquer período rural.
Registre separadamente o efeito previdenciário
Após organizar prova, cálculo e eventual pagamento, mantenha a análise dos efeitos do período em campo próprio. Não marque direito adquirido, carência ou enquadramento numa regra de transição como resolvidos apenas porque existe um comprovante de quitação.
Registro rural após 1991 no ambiente de homologação
A captura abaixo foi feita no ambiente de homologação do ProcStudio em 27/10/2026, com dados fictícios. Ela mostra o preenchimento do exemplo nesse ambiente; não comprova disponibilidade em produção nem o reconhecimento de um direito pelo INSS.
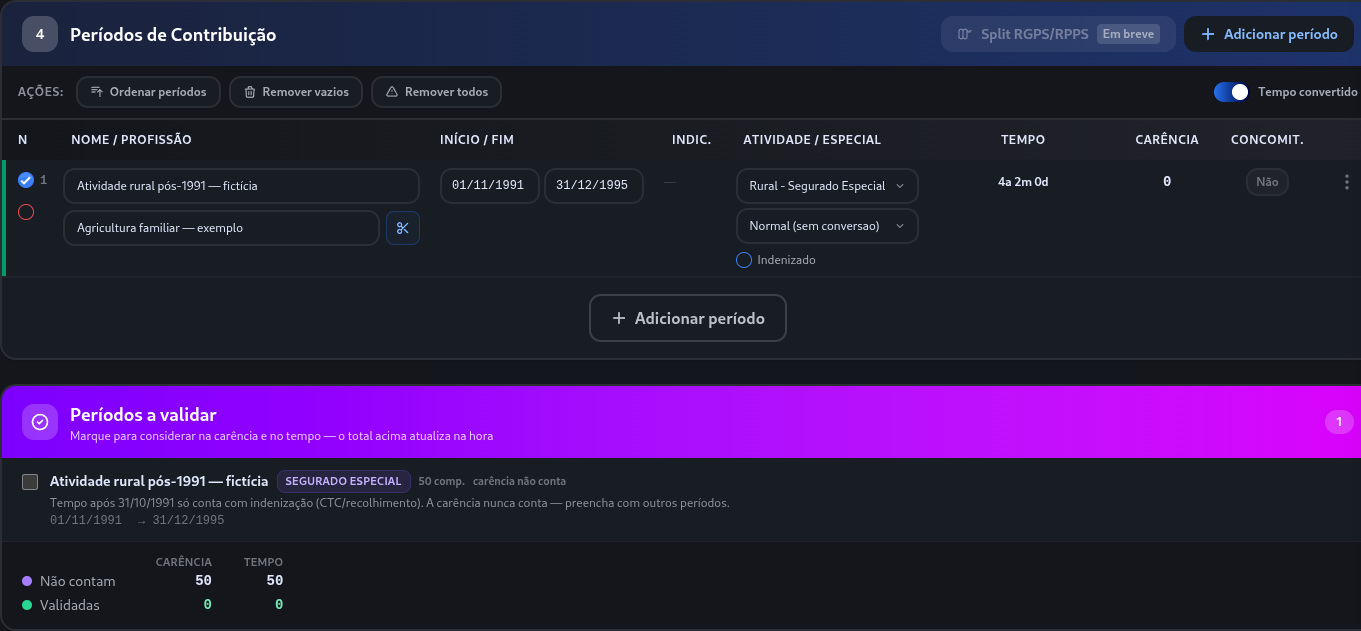
O exemplo registra atividade de segurado especial entre 01/11/1991 e 31/12/1995. A opção “Indenizado” permanece desmarcada, e a linha aparece no painel de períodos a validar.
Esse registro permite deixar a pendência visível durante a conferência. A seleção de um campo na planilha não emite guia, comprova pagamento ou substitui o reconhecimento do período. O exemplo não apresenta cálculo de custo de indenização.
A Planilha do INSS descreve o que a ferramenta calcula a partir do CNIS: tempo de contribuição, marcos temporais, conversões, regras de transição e regras permanentes.