Tempo rural e conversão: como separar as provas
O registro de tempo rural, sozinho, não autoriza sua conversão em tempo comum com acréscimo. A conferência precisa distinguir a categoria previdenciária do trabalhador, a comprovação da atividade rural e a eventual caracterização de atividade especial.
“Segurado especial” é uma categoria prevista no art. 11 da Lei 8.213/1991. A expressão não significa, por si só, exposição a agentes nocivos. O INSS também esclarece essa distinção. Na organização do histórico, essas informações precisam ocupar campos separados.
Identifique o trabalhador e a atividade
Comece pelas datas, pela atividade efetivamente exercida e pela categoria previdenciária a examinar. A palavra “rural” não informa se a pessoa trabalhou como empregada, contribuinte individual ou segurada especial.
Relacione os documentos a cada intervalo e descreva o que eles ajudam a demonstrar. Um arquivo pode contribuir para a comprovação do trabalho no campo sem responder à pergunta sobre exposição nociva.
Se falta identificar a categoria, registre essa dúvida; se falta documento de um intervalo, delimite o período sem cobertura.
Organize a prova rural e a prova da especialidade
Use um quadro com perguntas distintas:
| Análise | Informação a organizar | Pendência a registrar |
|---|---|---|
| Atividade rural | Período, atividade, categoria alegada e documentos | O que falta comprovar sobre o trabalho |
| Atividade especial | Condições de trabalho, fundamento alegado e prova pertinente | O que falta para avaliar a especialidade |
| Utilização do tempo | Regime e benefício pretendido | Qual efeito jurídico ainda precisa ser examinado |
Os arts. 57 e 58 da Lei 8.213/1991 tratam da atividade especial e de sua comprovação. A exigência aplicável deve ser examinada conforme o período trabalhado. Não basta selecionar uma profissão numa lista ou usar a classificação “segurado especial” como prova de exposição.
Também não cabe excluir toda possibilidade de especialidade apenas porque o trabalho foi rural. A análise precisa do fundamento e dos documentos próprios da atividade alegada.
Relacione cada documento à pergunta que ele responde
Num exemplo fictício, a pasta contém documentos de atividade rural, mas a exposição nociva ainda está em análise. No controle do escritório, registre os arquivos recebidos na primeira linha e mantenha a segunda como pendência.
Não preencha a especialidade copiando a conclusão da prova rural. Uma autodeclaração sobre a atividade, por exemplo, não resolve automaticamente a demonstração de exposição.
Quando chegar um documento adicional, anote o intervalo a que se refere e a questão que ajuda a esclarecer. Preserve a distinção entre informação alegada, documento recebido e conclusão reconhecida. Isso evita que uma hipótese passe a integrar o cálculo como se já estivesse confirmada.
Confira o limite temporal da conversão
Para conversão de tempo especial em comum no RGPS, o art. 25, § 2º, da EC 103/2019 limita a operação ao trabalho cumprido até a entrada em vigor da reforma. O INSS explicita o marco de 13/11/2019.
O quadro documental também não resolve carência, indenização ou aproveitamento em outro regime. Registre a finalidade pretendida para que cada efeito seja examinado na análise correspondente.
Categorias rurais no exemplo de homologação
A captura abaixo foi feita no ambiente de homologação do ProcStudio em 27/10/2026, com dados fictícios. Ela mostra o preenchimento do exemplo nesse ambiente; não comprova disponibilidade em produção nem o reconhecimento de um direito pelo INSS.
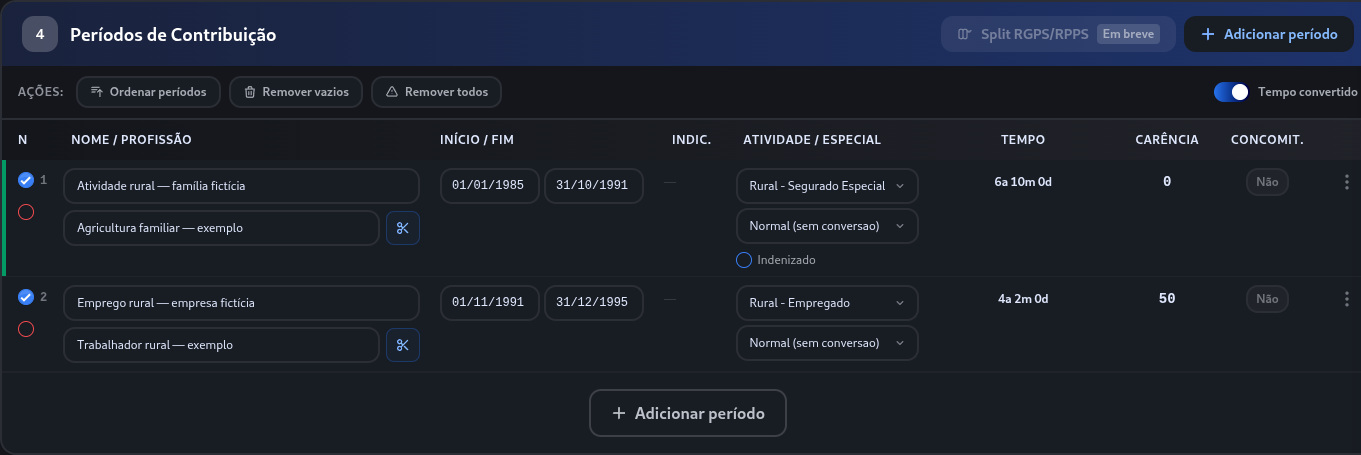
A primeira linha do exemplo está classificada como “Rural - Segurado Especial”; a segunda, como “Rural - Empregado”. Em ambas, o campo de especialidade permanece em “Normal (sem conversão)”.
A separação dos campos torna visível a distinção entre categoria previdenciária e especialidade. As escolhas foram preenchidas para a demonstração: a imagem não reconhece períodos de uma pessoa real nem dispensa os documentos que fundamentam cada classificação.
A Planilha do INSS descreve o que a ferramenta calcula a partir do CNIS: tempo de contribuição, marcos temporais, conversões, regras de transição e regras permanentes.